リスク許容度の決め方は?年齢や家計に合ったポートフォリオを考えよう
最終更新日:2026年11月6日
投資をはじめるとき、「どれくらいリスクを取っていいのか」、「株式と債券をどんな割合で持てばいいのか」と迷う方もいるのではないでしょうか。
自分に合った運用を考えるうえで大切なのが、どれくらいの損失まで受け入れられるかを示す「リスク許容度」です。年齢や家計の状況、性格によって、無理なく取れるリスクは異なります。
この記事では、リスク許容度の決め方と、年齢や家計に合ったポートフォリオの考え方を解説します。
このページのもくじ
リスク許容度とは
リスク許容度とは、資産運用で「どれくらいの損失までなら受け入れられるか」を示す度合いのことです。
リスク許容度が高い人は、比較的大きな損失にも生活面・精神面で耐えられるでしょう。
ただし、リスク許容度は高ければいいという訳ではありません。大切なのは、自分がどれくらいリスクを取れるのかを理解することです。
ご自身に合った運用を続けるために、まずはリスク許容度を考えてみましょう。
リスク許容度の決め方
リスク許容度は、次の4つのポイントから、総合的に考えることが大切です。
- 年齢
- 収入・資産
- 支出・今後必要になるお金
- 投資に対する知識や性格
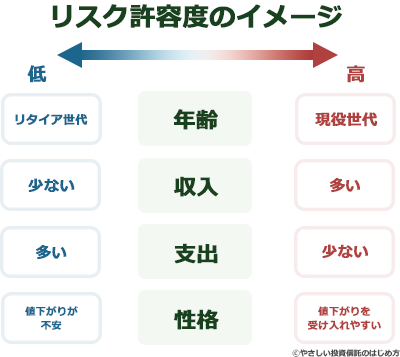
それぞれ解説します。
①年齢
一般的に、若い現役世代は運用できる期間が長いため、リスクを取りやすくなります。損失を必要以上に恐れていると、資産を増やす機会を逃す可能性もあります。長期間使わないお金は、株式を中心にリターンを狙う運用も選択肢になるでしょう。
一方、資産を取り崩して生活するリタイア世代は、損失を補いにくいため、今ある資産を守りながら運用する姿勢が大切です。
②収入・資産
収入や資産は多い方がリスク許容度は高く、リスクは取りやすくなります。ある程度の損失が出ても、生活に必要なお金を確保しやすいためです。
一方、毎月の生活費で収入の大部分を使っていたり、預貯金が少なかったりする場合は、損失がそのまま生活に直結してしまうので、リスクは取りづらくなります。
③支出・今後必要になるお金
収入や資産が多くても、支出が多ければ、投資で取れるリスクは小さくなります。
特に、家族構成やライフイベントは支出に大きく影響します。子どもの教育費や住宅ローンの返済などの負担が大きい時期は、投資に回せるお金が少なくなりがちです。
④投資に対する知識や性格
投資の仕組みや値下がりする理由を理解していると、価格が変動したときも、状況を落ち着いて判断しやすくなります。自分が購入する金融商品について、知識を身につけることは大切です。
また、リスク許容度を考える際は、性格や損失に対する感じ方にも目を向けましょう。
例えば、「1円でも損するのが我慢できない」という方は、家計に余裕があっても、リスクの高い商品への投資を控えめにしたほうが続けやすいでしょう。
リスク許容度に合ったポートフォリオを考えよう
ポートフォリオとは、保有する金融商品の組み合わせのことです。株式や債券などをどのような割合で持つかによって、運用全体のリスクや期待できるリターンが変わります。
まずは年齢を出発点にして、配分を考えてみましょう。
若い世代は株式を中心に資産を増やすことを、リタイア世代は債券の割合を高めて資産を守ることを意識した配分です。
ただし、同じ世代でも収入や資産、支出、性格によって取れるリスクは異なります。年齢別の配分例を参考にしながら、自分に合った割合に調整していきましょう。
リスク許容度とは、資産運用で「どれくらいの損失までなら受け入れられるか」を示す度合いです。年齢をベースに、収入や資産、支出、投資に対する知識や性格を踏まえて考えましょう。
この記事の執筆者
やさしい投資信託のはじめ方編集部
 Twitter「@toushikiso」でも情報発信中です!
「やさしい投資信託のはじめ方」は、これから投資をはじめたい!という方に投資信託を使った投資方法を紹介する、初心者向けのサイトです。口座開設から積立投資、新NISAやiDecoなど、将来の資産形成に役立つ情報を紹介しています。
FOLLOW