積立投資の基礎1 - 積立投資ってなに?
60代以上ではじめる投資信託
60代は多くの方々が退職後の余生に入っていく年代です。ゆとりのある生活を送るため、手元のお金をどのように運用するか考えている人も多いのではないでしょうか?
このページでは「60代で投資している人」、「定年後のポートフォリオ」などを解説しています。
60代で投資している人の割合は?
投資信託協会が2025年9月に実施した調査によると、60代で投資信託を現在保有している人は26.1%です。およそ4人に1人の割合となっています。
| 回答 | 割合 |
|---|---|
| 現在保有している | 26.1% |
| 以前保有していたが、 現在は保有していない |
7.1% |
| 今まで保有したことがない | 66.8% |
また、「今まで保有したことがない」と回答した60代の人のうち、購入していない理由として一番多かったのは「そもそも興味がない」という回答です。
| 回答 | 割合 |
|---|---|
| そもそも興味がない | 41.1% |
| 投資・投資信託の知識がないので | 38.9% |
| 損をしそうで怖いので | 33.1% |
| 元本保証がないので | 33.1% |
| まとまった資金がない | 25.2% |
「知識がない」「損をしそうで怖い」という回答も目立ちます。興味はあるけれど「知識がないからできない」と思っている方々が一定数いるようです。
60代の方は老後の生活に入っていく年代なので、できるだけリスクを抑えることには注意が必要です。ゆとりのある余生を送るため、手堅い運用を目指しましょう。
老後の安全な資産運用
結論から言うと、老後の安全な資産運用は「預貯金をベースにしつつ、物価上昇に負けない程度の投資をする」という方法です。
預貯金は、元本を保証されていてほとんどリスクがありません。しかし、預貯金だけでの運用が一番安全な方法かと聞かれれば、必ずしもそうとは言えません。なぜなら、物価の上昇によって預貯金の価値が目減りするかもしれないからです。
たとえば、以前は1,000円で買えていたものが物価上昇によって1,500円でないと買えなくなった場合、「物価上昇前の1,000円」と「物価上昇後の1,000円」では同じ1,000円でも価値が違ってきます。
| 項目 | 物価上昇前 | 物価上昇後 |
|---|---|---|
| 物価 | 1,000円 | 1,500円 |
| 貨幣の金額 | 1,000円 | 1,000円 |
| 買える? | ちょうど買える | 500円足りない |
つまり、預貯金だけでは物価上昇に追いつけない場合があるのです。日本銀行は物価上昇率について前年比2%を目標と定めています。
老後の生活費は預貯金で確保しつつ、当面使う予定のないお金については、投資信託などを活用して物価上昇に備えることも検討しましょう。ただし、投資には元本割れの可能性があるため、無理のない範囲で取り入れることが大切です。
預貯金と投資の割合はどうする?
投資に回す割合として「100-年齢」というパーセンテージがあります。60歳の場合「100-60」で40%が目安となります。投資部分の運用利回りを5%として考えると、資産全体から見た運用利回りは40%×5%=2%となり、日銀の物価上昇目標である2%とつり合うため、ある程度は妥当と言える数字でしょう。
ただし、この「100-年齢」はあくまでも目安にすぎないため注意しましょう。退職後は取り崩しながらの運用となります。医療費など急を要する出費が発生して預貯金だけで対応できなくなると、意図していなかったタイミングで投資信託を売らなければならなりません。
不本意な投資信託の売却と、相場が悪いタイミングが重なってしまうと、60代からではもう挽回する時間が残されていません。すぐに使えるようにしておくべきお金を慎重に見積もり、投資に回す割合は余裕を持って決めましょう。
定年後からはじめるNISAのポートフォリオ
60代以上の方は運用期間を長くとれず、資産を取り崩しながらの運用となるため、ポートフォリオ※を守り型として、リスクを抑えて運用することをおすすめします。
※銘柄の組み合わせのこと
生活費や近いうちに使うお金は預貯金で確保し、投資に回せるお金には、運用益が非課税になる「NISA」の活用を検討しましょう。NISAには次の2つの投資枠があります。
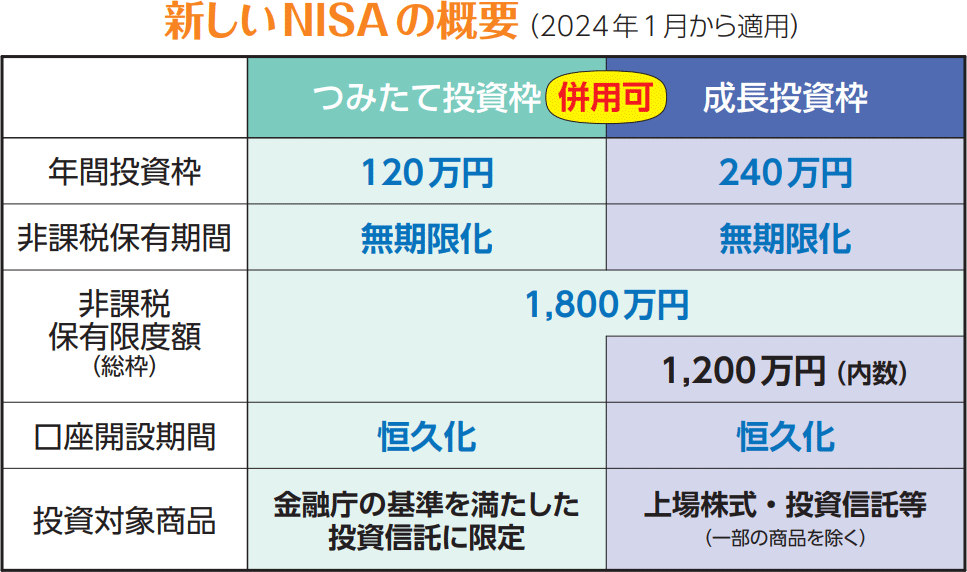
2つの枠は併用でき、年間投資枠は合計で最大360万円です。ただし、投資枠を使い切る必要はありません。60代からはじめる場合も、資金を使う時期や値動きへの不安に合わせて、商品と投資額を決めることが大切です。
「おすすめ銘柄」と「各証券会社での取り扱い」
さいごに、60代以上の方におすすめの比較的リスクが低い銘柄をピックアップして紹介します。おすすめ証券会社での取り扱いもあわせて掲載しています。

以下のページでは、おすすめ証券会社の紹介をしています。投資家から選ばれる理由を徹底解説しているので、ぜひご覧ください!


60代は多くの方々が退職後の余生に入っていく年代です。資産を取り崩しながらの運用となるため、リスクを抑えつつ、物価上昇に負けない程度の利回りを目指しましょう。
FOLLOW